Supremo reafirma que progressividade do imposto deve considerar o valor do imóvel; localização e uso podem justificar alíquotas diferenciadas
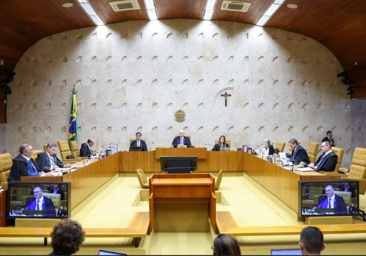
O Supremo Tribunal Federal (STF) decidiu, por unanimidade, que municípios não podem estabelecer alíquotas do Imposto Predial e Territorial Urbano (IPTU) com base exclusivamente na área do imóvel. A decisão foi tomada no julgamento do Recurso Extraordinário com Agravo (ARE) 1.593.784, encerrado em 5 de agosto, e tem repercussão geral reconhecida no Tema 1.455.
Ao analisar a questão, o Plenário reafirmou que a progressividade fiscal do IPTU deve levar em consideração o valor do imóvel. A Constituição também permite a adoção de alíquotas diferenciadas de acordo com a localização e o uso da propriedade, mas não autoriza que a área construída seja utilizada como critério autônomo para elevar a tributação.
A discussão chegou ao STF a partir de uma lei complementar do município de Chapecó (SC), que estabelecia alíquota de 1% para imóveis com área construída igual ou superior a 400 metros quadrados. A Primeira Turma Recursal do Tribunal de Justiça de Santa Catarina (TJ-SC) considerou a regra inconstitucional e determinou que o lançamento fosse recalculado com alíquota de 0,5%, além da devolução dos valores pagos a maior.
O município recorreu ao Supremo sob o argumento de que a maior área construída poderia representar utilização mais intensa do solo urbano e, portanto, justificar uma tributação diferenciada.
STF reafirma entendimento constitucional
Relator do processo, o ministro Dias Toffoli rejeitou a argumentação apresentada pelo município. Segundo o voto, a Emenda Constitucional 29/2000 passou a permitir expressamente a progressividade do IPTU em razão do valor do imóvel, além de admitir alíquotas diferentes conforme a localização e o uso da propriedade.
Para o ministro, a área do imóvel não integra esse conjunto de critérios constitucionais. Toffoli ressaltou ainda que o Supremo já consolidou o entendimento de que a utilização da área como fator para aumentar a alíquota caracteriza progressividade tributária, e não seletividade.
A decisão também reforça que área construída, valor, localização e uso são conceitos distintos. Dessa forma, os municípios não podem criar, por legislação própria, novos critérios de progressividade do IPTU além daqueles autorizados pela Constituição Federal.
Tese terá repercussão geral
Com a decisão, o entendimento firmado pelo STF passa a orientar casos semelhantes em todo o país. A tese aprovada pelo Plenário estabelece:
É inconstitucional a fixação, por lei municipal posterior à EC nº 29/2000, de alíquota do IPTU em razão da área do imóvel”
A decisão representa mais um marco na interpretação das regras constitucionais que limitam a autonomia dos municípios para definir a estrutura de cobrança do IPTU, especialmente quando a legislação local utiliza características físicas do imóvel para estabelecer alíquotas diferentes.
Da Redação – Soteropolis Notiias
Foto: Gustavo Moreno / STF